Im Mai habe ich über Wero geschrieben und darüber, dass Europa sich von Visa und Mastercard löst. Vor ein paar Tagen habe ich gefragt, ob Europa die beiden wirklich fallen lässt. Meine Antwort: Dieses Jahr nicht. Nächstes Jahr wahrscheinlich auch nicht.
Aber das ging um Europa. Die kleinere Frage lautet: Könnte ich das? Heute?
Wero steckt seit letztem Jahr in meiner Banking-App. Und ich habe es noch nie benutzt. Kein einziges Mal.
Gehen wir also durch, was eine Karte den ganzen Tag so macht. Und was eine europäische Alternative zu Visa und Mastercard davon heute schon kann. Ich sitze in Deutschland, das hier ist also der Blick von hier. Von Land zu Land sieht das anders aus.
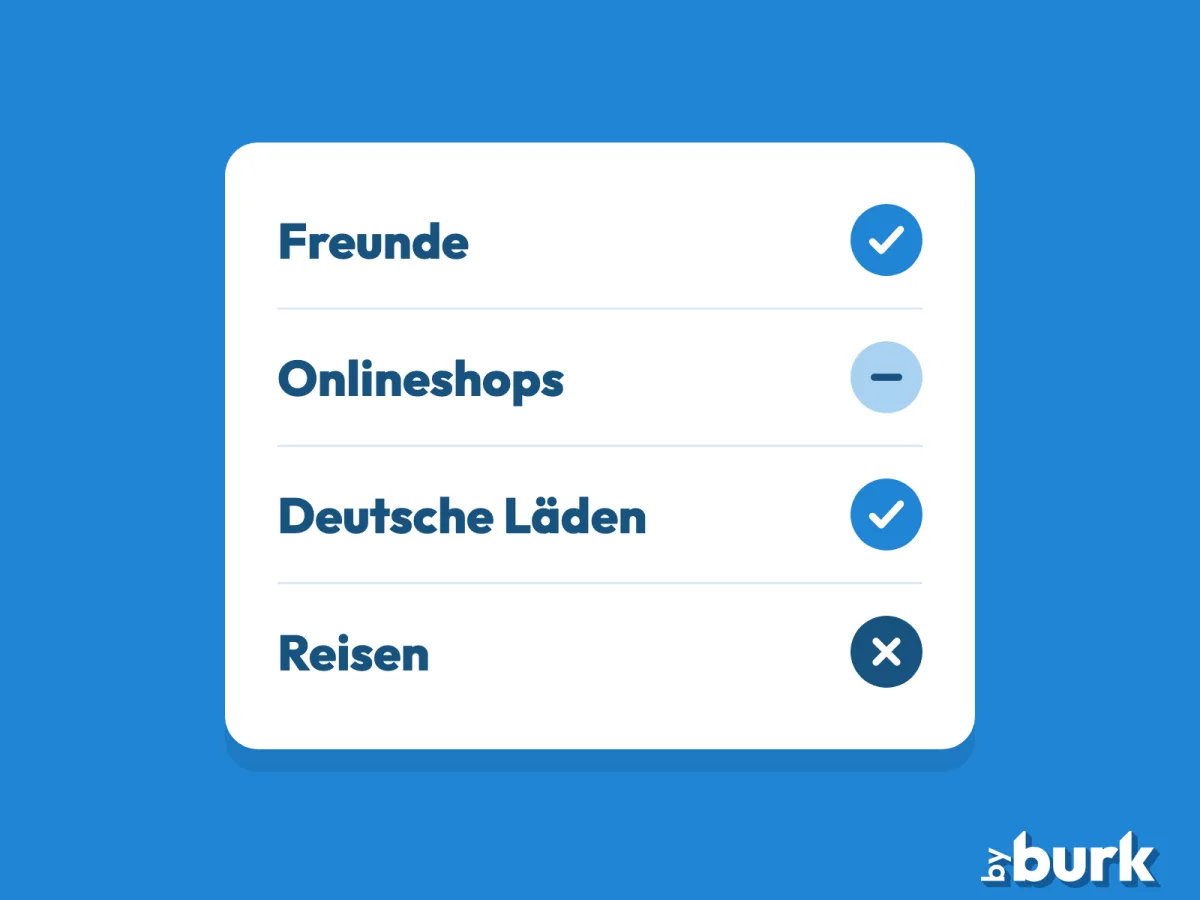
Freunde
Das klappt.
Wero schickt Geld mit nur einer Telefonnummer oder E-Mail-Adresse. Bei N26 zum Beispiel ist es in unter 10 Sekunden da. Viele Banken in Deutschland haben es inzwischen.
Andere Länder haben eigene Apps: Bizum in Spanien, Bancomat in Italien, MB Way in Portugal, Vipps MobilePay in den nordischen Ländern. Die zu verbinden ist Aufgabe des neuen Hubs, über den ich zuletzt geschrieben habe, und der läuft noch nicht. Einem Freund in Madrid per Wero Geld zurückschicken… noch nicht.
Außerdem haben die meisten von uns Freunde nie per Visa-Karte bezahlt. Visa kostet dieser Erfolg also nicht viel.
Onlineshops
Das kommt jetzt stark auf den Shop an.
In Deutschland geht Wero unter anderem bei Decathlon, dm, Eventim und Lidl. EPI, die Firma dahinter, sagt: Über 48.000 Händler in fünf Ländern haben schon Wero-Zahlungen angenommen.
Aber viele große fehlen. Im April hat das Handelsblatt herausgefunden, dass keiner der zehn größten deutschen Onlinehändler Wero anbot. Lidl und Decathlon kamen im Juli dazu. Otto, Ikea und Zalando prüften es Berichten zufolge nach fünf Monaten immer noch. Rewe hat Berichten zufolge abgesagt. Und in einer EHI-Umfrage wollten rund drei Viertel der Händler erst einmal abwarten.
PayPal ist auch kein Ausweg. Das ist ebenfalls amerikanisch.
Geht etwas schief, wendet ihr euch zuerst an den Shop. Danach gibt es ein Streitverfahren über eure Bank. Wie gut das läuft, kann ich nicht sagen. Ich habe damit noch nichts gekauft.
Läden
In einem deutschen Laden könnte ich das heute schon. Nur nicht mit Wero.
An der Kasse ist Wero in Deutschland und Frankreich ab 2027 geplant. Im Moment klappt es an ein paar Stellen, an Ladesäulen für E-Autos zum Beispiel.
Was funktioniert, ist die Girocard, unser eigenes Kartensystem. Rund 8,3 Milliarden Zahlungen 2025. Sie ist hier mit Abstand die meistgenutzte Debitkarte.
Und Bargeld. Immer noch 45 Prozent aller Zahlungen in Deutschland 2025, sagt dieselbe Bundesbank-Studie. Auch nicht amerikanisch.
Der Großteil des Euroraums hat die erste Option nicht. 13 von 21 Euro-Ländern haben gar kein eigenes Kartensystem. Mit Karte zahlen heißt dort im Laden im Grunde: Visa oder Mastercard.
Alles andere
Tja… das sieht nicht so gut aus:
Die Girocard funktioniert online nicht von allein. Dieselbe EZB-Rede sagt das in einer Fußnote: Deutsche und italienische Karten brauchen dafür ein internationales Kartensystem auf derselben Karte oder eine internationale digitale Wallet.
Im Ausland ist es ähnlich. Girocards hatten früher oft Maestro als zweites Logo, und das ist Mastercard. Das läuft aus. Neue Karten kommen meist mit Debit Mastercard oder Visa Debit.
Die Karte, mit der ihr im deutschen Laden an Visa und Mastercard vorbeikommt, ist überall sonst meist eine Visa oder Mastercard.
Dann ist da alles, was eine Kreditkarte will: die Kaution im Hotel, der Mietwagen, viele Abos von US-Firmen. Das kann Wero nicht, soweit ich weiß.
Ein Haken ist immer dabei
Wero braucht Shops. Und Shops warten, bis genug Leute Wero nutzen. Rewe hat seine Absage Berichten zufolge mit geringer Bekanntheit begründet.
Außerdem steckt Wero in einer App, auf einem Telefon, auf dem Software von Apple oder Google läuft. Was irgendwie das Gegenteil der ganzen Souveränitäts-Idee ist. Wir drehen uns hier also im Kreis.
Und aus einer Karte wird eine kleine Sammlung: Wero für Freunde und manche Shops, Girocard und Bargeld für den Laden, und weiter eine Visa oder Mastercard für Reisen und Abos.
Vorerst heißt „loswerden“ also: mehr mit sich herumtragen. Damit kann man nicht gerade angeben.
Unterm Strich
Kann ich Visa und Mastercard also heute loswerden?
Zu Hause, so halbwegs. Überall sonst nicht.
Wero liegt weiter in meiner Banking-App. Ich sollte es wohl mal ausprobieren. Ihr schon?
Zuerst auf Englisch erschienen: Medium